Brand Building Case Study, Kapitel 1: Warum Marktführer immer stärker werden
Inhaltsverzeichnis
Mit dieser Case Study starten wir eine Serie: Jede Woche nehmen wir ein Kapitel aus Adam Morgans Klassiker „Eating the Big Fish" und übersetzen es in das, was es für dich als Challenger-Marke heißt – egal ob Food-Startup, Tech-Brand oder nachhaltiges D2C-Label. Kapitel 1 heißt „The Law of Increasing Returns" und ist eine ehrliche, manchmal unbequeme Bestandsaufnahme: Marktführer sind nicht nur größer als du. Ihr Vorsprung wächst mit jeder Stufe fast exponentiell.
1. Das Gesetz der steigenden Erträge
Dass Marktführer mehr Budget, bessere Distribution und mehr Vertrauen haben, weißt du. Morgans Punkt geht weiter: Jeder Euro, jede Anzeige und jeder Kontakt bringt dem Marktführer mehr Wirkung als dir. Er zeigt das an vier Stellen der Beziehung zwischen Marke und Kund:in: Werbewirkung, Bekanntheit, Einkauf und Kaufhäufigkeit – und am Ende im Gewinn.
2. Kleine Marken müssen lauter sein, um zu wachsen
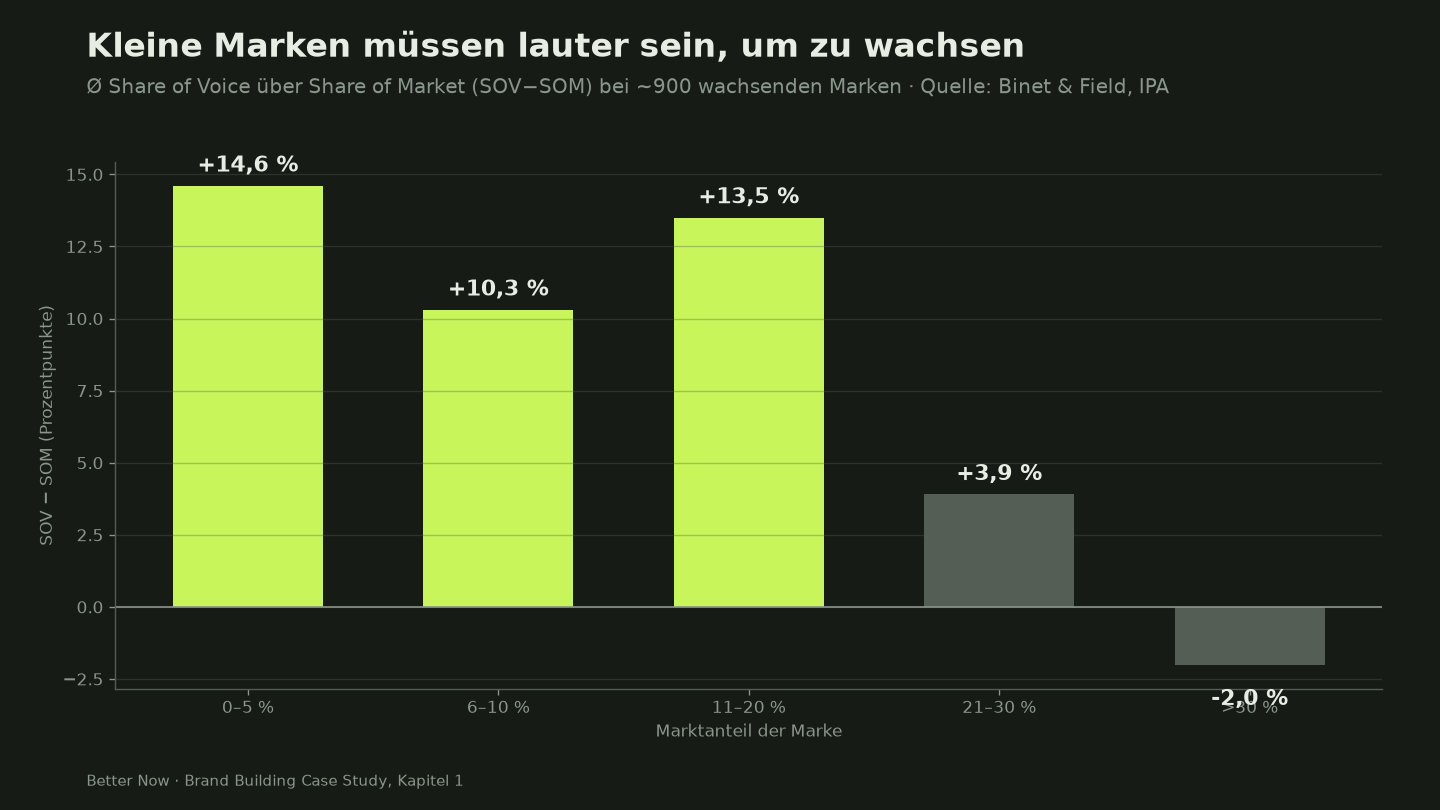
Die Auswertung von Binet und Field über fast 900 Marken, deren Wachstum nachweislich aus Kommunikation kam, ist eindeutig: Marken mit bis zu 5 % Marktanteil mussten im Schnitt 14,6 Prozentpunkte mehr Werbepräsenz (Share of Voice) haben, als ihr Marktanteil hergibt. Ab etwa 20 % Marktanteil sinkt dieser Aufschlag deutlich, über 30 % liegt er sogar bei −2,0 Punkten. Große Marken wachsen also mit weniger Lautstärke, als ihnen eigentlich zustünde.
Was das für dich heißt: Wenn du nur so viel kommunizierst, wie es deiner Größe entspricht, hältst du bestenfalls deine Position. Wachstum kostet kleine Marken überproportional – oder es braucht einen anderen Hebel als reines Budget.
3. Stufe eins: Bekanntheit wächst nicht linear
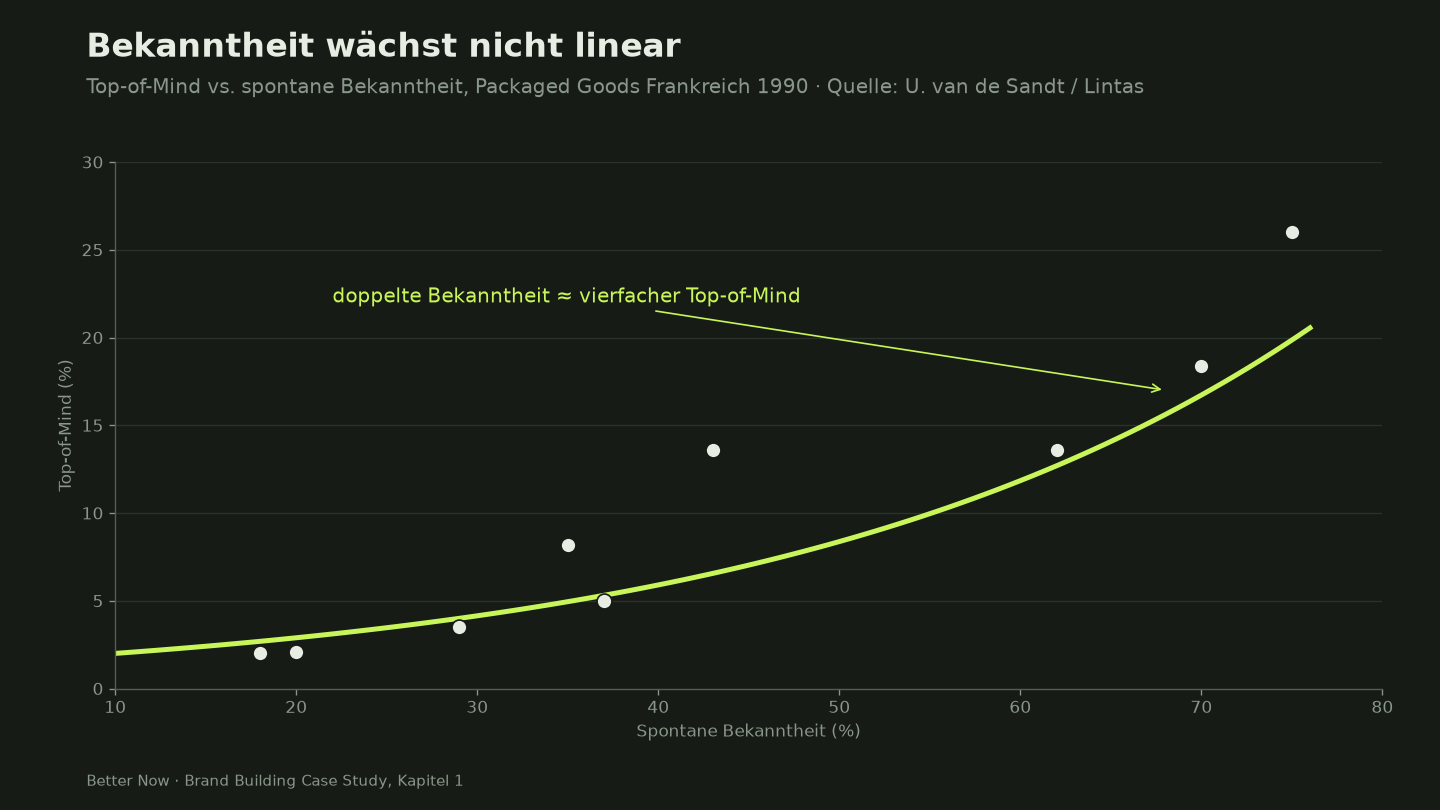
Top-of-Mind heißt: An welche Marke denkt jemand zuerst, wenn es um deine Kategorie geht? Viele gehen davon aus, dass diese Erstnennung im gleichen Verhältnis wächst wie die allgemeine Bekanntheit. Die Analyse von Udo van de Sandt zeigt etwas anderes: Ist ein Marktführer doppelt so bekannt wie die Nummer zwei oder drei, wird er im Schnitt fast viermal so oft zuerst genannt. Dasselbe Muster fand van de Sandt zwischen spontaner Bekanntheit und „üblicher bzw. bevorzugter Marke".
Was das für dich heißt: Ein bisschen bekannter werden reicht nicht. Du musst dich so klar unterscheiden, dass du in einer bestimmten Situation oder für eine bestimmte Gruppe zuerst einfällst.
4. Stufe zwei: Einkauf – der Marktführer gewinnt auch ohne Werbung
Im US-Markt für kompakte Pickups lagen Werbeanteil und Besuche im Autohaus über drei Jahre für fast alle Marken eng auf einer Linie – 82 % der Unterschiede im Einkaufsverhalten erklärte der Share of Voice. Nur eine Marke fiel heraus: der Ford Ranger. Als Segmentführer bekam er deutlich mehr Interessent:innen, als sein vergleichsweise geringer Werbeanteil erwarten ließ (Quelle: Cindy Scott / Allison Fisher).
Was das für dich heißt: Der Status „Marktführer" ist selbst ein Verkaufsargument. Als Nummer zwei brauchst du eine Unterscheidung, die nicht nur im Image wirkt, sondern den ganzen Einkauf verändert – im Regal, im Onlineshop, im Gespräch.
5. Stufe drei: Kauf und Treue – Double Jeopardy
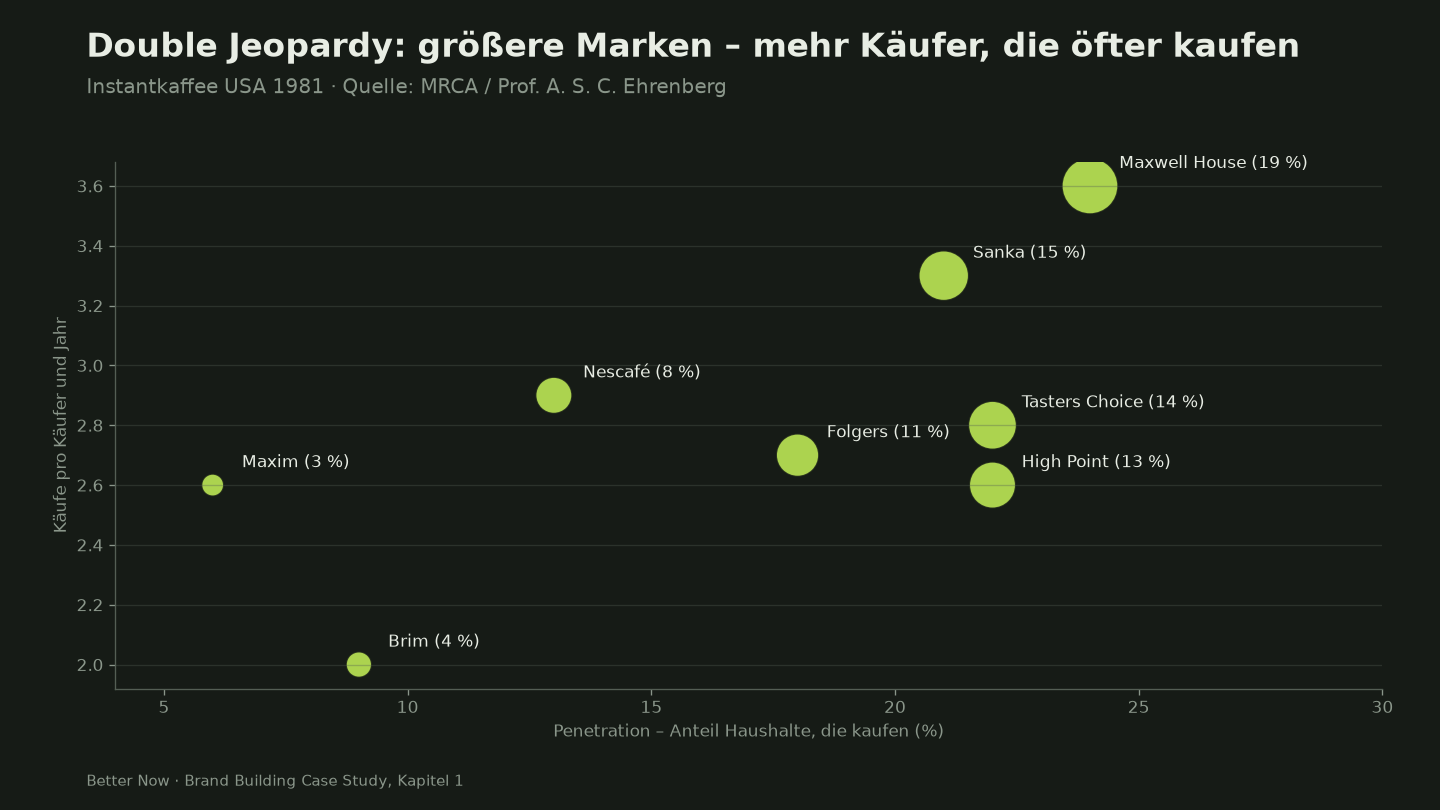
„Double Jeopardy" ist eines der am besten belegten Muster der Marketingforschung: Große Marken haben nicht nur mehr Käufer:innen, diese kaufen sie auch häufiger. Im Beispiel Instantkaffee erreicht Maxwell House mit 19 % Marktanteil 24 % der Haushalte, die im Schnitt 3,6-mal im Jahr zugreifen. Brim mit 4 % Marktanteil erreicht 9 % der Haushalte – und die kaufen nur 2,0-mal. Kleine Marken werden also doppelt bestraft.
Was das für dich heißt: Treue lässt sich nicht einfach „anprogrammieren". Reichweite bei neuen Käufer:innen bleibt der wichtigste Wachstumshebel – Treue folgt meist der Größe.
6. Die Folge: Marktführer verdienen überproportional
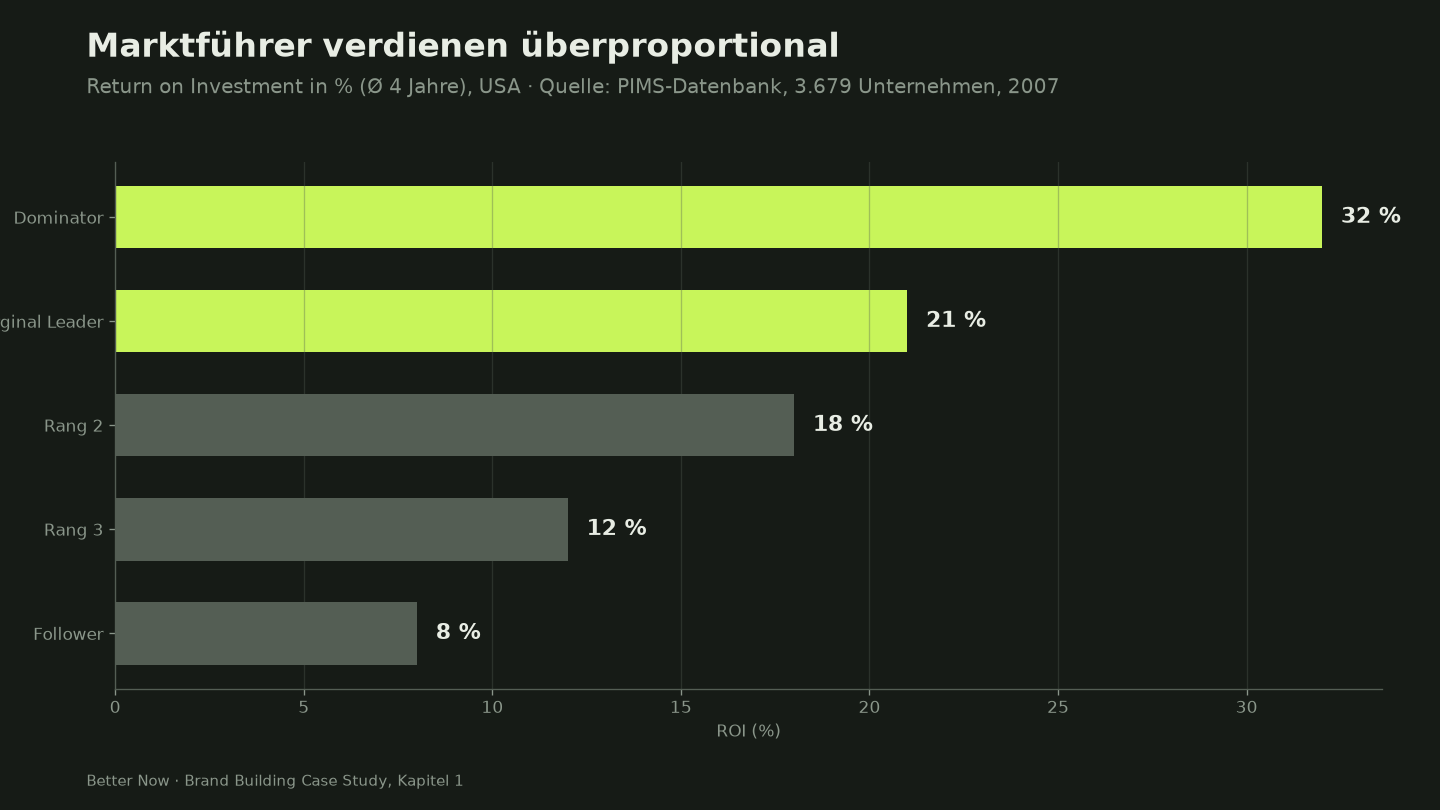
All das landet in der Bilanz. Laut PIMS-Datenbank erzielt ein dominierender Marktführer in den USA einen ROI von 32 %, eine Nummer zwei 18 %, eine Nummer drei 12 % und ein Follower 8 %. Bei langlebigen Konsumgütern ist der Abstand noch größer: Rang zwei verdient mehr als doppelt so viel wie Rang drei (16 % zu 7 %), der Dominator verdoppelt das nochmal (32 %). Mehr Gewinn heißt mehr Spielraum für Innovation – der Vorsprung verstärkt sich selbst.
7. Unsere Erkenntnisse aus Kapitel 1
- Die Mitte ist gefährlich. Eine Marke, die einfach „eine weitere Nummer zwei" ist, wird zwischen Marktführer, neuen Wettbewerbern und dem Handel zerrieben.
- Eine kleinere Kopie des Marktführers verliert. Wer dessen Spielregeln folgt, stärkt dessen Vorteil.
- Vertrauen und Qualität reichen nicht. Challenger brauchen stärkere Währungen: Neugier, Begehren, Neubewertung – eine emotionale Bindung, die jemanden am großen Regalplatz vorbeigehen lässt.
- Mehr Wirkung aus weniger Mitteln. Morgan nennt das „mechanischen Vorteil". Seine Währung sind Ideen, nicht Budgets.
- Ziel ist nicht zwingend Platz eins. Ziel ist eine starke Nummer zwei mit klarem Abstand zum Rest.
8. Was du diese Woche tun kannst
- Ehrlicher Share-of-Voice-Check: Wie laut bist du im Vergleich zu deinem Marktanteil? Liegst du darunter, ist Wachstum über klassische Werbung kaum realistisch.
- Erstnennungs-Frage: In welcher konkreten Situation soll man zuerst an dich denken? Formuliere sie in einem Satz.
- Spielregel-Bruch: Notiere drei Dinge, die der Marktführer in deiner Kategorie immer so macht – und überlege, bei welchem du bewusst anders vorgehst.
Nächste Woche: Kapitel 2
Diese Case Study erscheint jede Woche. In Kapitel 2 schauen wir, wie Challenger-Marken diesen Nachteil in eine Haltung und Strategie verwandeln. Wenn du dabei Unterstützung für deine eigene Marke willst, sprich uns an.
Grundlage: Adam Morgan, „Eating the Big Fish – How Challenger Brands Can Compete Against Brand Leaders", Kapitel 1. Diagramme von Better Now auf Basis der im Buch genannten Daten nachgezeichnet.
Marketing-Impulse für nachhaltige Marken.
Einmal im Monat: praxisnahe Tipps zu Positionierung, Online-Marketing und Sales – kuratiert vom Better Now Team. Kein Spam, jederzeit abbestellbar.